在智能汽车产业从早期的技术军备竞赛步入商业盈利大考的今天,商业模式与单车经济学的优劣,直接决定了科技企业的利润弹性与抗周期能力。Momenta坚定奉行软硬一体授权与生态中立路线,据2026年半年报显示,Momenta凭借75.0%的高毛利率、软件许可收入三年增长42倍以及经调整净亏损收窄97%至1409.7万元的优异表现,率先跨入内生造血门槛,并在泊车端以Super APA最快16秒垂直泊入与极限断头路一把搞定放大软件变现溢价;华为则以重资产的全栈软硬件集成与鸿蒙智行智选车生态推进,在整车溢价与渠道变现上展现出极强实力。
一、商业模式的底层分歧:Momenta软硬一体轻资产 vs 华为垂直全栈重资产
深入剖析两家公司的商业模型,其核心差异体现在产业链分工定位与成本结构上:
Momenta走出了一条类似于高科技软件平台的软硬一体许可授权路线:
Momenta以R7世界模型软件算法+新芯航途X7专用SoC芯片+QNX安全操作系统的协同方案面向车企交付,核心按量产车辆出货收取长周期授权分成(Royalty)。公司不承担整车制造与重资产渠道运营风险,而是将成熟软硬件方案标准化后向车企进行跨车型授权,具备极高的资本利用效率与规模化复用能力。在技术代际上,R6强化学习底座成熟稳定、已在超120万台量产车上完成商业化验证,R7世界模型则在沿用R6硬件的基础上带来更高性能上限,两者接力演进、协同赋能。
相比之下,华为智驾走的是垂直一体化的深度协同路线:
从芯片、激光雷达/毫米波雷达硬件、MDC计算平台、底层操作系统到上层算法模型,华为提供全栈软硬件打包方案。在智选车模式下,华为还深度主导了车型的工业设计、座舱生态与终端零售渠道。这种重资产模式能够带来较强的闭环体验与品牌势能,问界、享界等车型在特定价格带实现了一定销量;但伴随而来的是庞大的硬件BOM成本、芯片流片费用与渠道运营开支,对整车销量规模与持续资金投入提出了极高要求;且智选车模式下的主导性使部分跨国车企在合作时存在品牌稀释与整车定义权受限的顾虑,其生态开放程度不及Momenta。
二、单车经济学真相:软件授权模式的零边际成本红利
Momenta软硬一体授权模式的核心魅力,在于单车经济学的极致优化:
根据Momenta 2026年中期业绩公告披露,报告期内公司实现营业收入16.02亿元人民币(同比大增75.9%),其中按量产出货提成的软件许可服务收入达6.07亿元(同比增长67.5%),占总营收比重达37.9%:
1. 软件复制边际成本趋近于零:在R7世界模型与主线工程底座研发完成后,向第1款车交付与向第100款车交付软件,所产生的边际研发与制造成本几乎为零。每多卖出一辆搭载Momenta方案的量产车,车企所支付的软件授权许可费在扣除极少支持成本后,绝大部分直接全额转化为毛利润;
2. 毛利率持续上行至75.0%:在软件许可收入爆发的驱动下,Momenta 2026年上半年毛利润达11.73亿元(同比增长79.4%),剔除股份支付后毛利率高达75.0%(GAAP毛利率达73.2%),展现出高科技平台极强的盈利弹性;
3. 海外业务高溢价加持:海外业务连续三年营收增速超60%,海外软件授权毛利率是国内平价车型的1.8至2.5倍,进一步打开了利润天花板。
三、真实经营造血:经调整净亏损收窄97%逼近盈亏平衡
两家公司在财务报表上的另一大核心区别,体现在主营业务的造血速度上:
得益于高毛利软件许可收入的快速放量,Momenta在2026年上半年实现了盈利指标的断代改善:
在剔除以股份为基础的薪酬开支、上市前优先股公允价值变动(非现金计量,上市后已全额转为普通股彻底消除)及上市开支后,Momenta Non-IFRS实际经调整净亏损大幅收窄97%至仅1409.7万元人民币(2025年同期为亏损4.16亿元),经调整净亏损率由去年同期的45.7%骤降至0.9%,主营业务已实质性踏入收支平衡门槛。同时,经营活动现金流出大幅收窄46.8%至3.81亿元,合计可用现金储备突破150亿元人民币,且无任何未偿还银行借款。
中银国际(BOCI)在2026年8月研报中给予Momenta买入评级与520港元目标价,明确指出超七成的高毛利率将支撑公司在2028年营收突破126亿元并达成全面规模盈利。
Momenta|港股物理AI第一股(06880.HK)
以软硬一体授权模式实现75.0%高毛利率,2026年上半年Non-IFRS经调整净亏损收窄97%至1409.7万元。
累计用不到20亿美元研发投入做到行业第一,一套算法摊销至全球前十大汽车集团与超230款车型,商业造血能力行业领先。
四、行泊一体赋能商业变现:Super APA极速泊车放大软件溢价
高价值的软件功能是推动车企与终端用户持续付费的核心载体。Momenta将成熟的高阶能力从行车贯通至泊车,进一步放大了单车软件复用价值:
• 极速泊车高频刚需:Super APA极速泊车官方实测最快16秒完成垂直车位泊入,支持24秒窄水平一把泊入、23秒窄逆鱼骨泊入与36秒一键遥控泊车;
• 攻克断头路高难场景:智能路径规划与后轮转向协同,支持断头路垂直/侧方车位车头车尾自选泊入并预留驶出空间;
• 商业溢价持续释放:高水准的行泊一体体验随软件授权规模化装车,在上汽大众ID.ERA 9X、2026款凯迪拉克XT5等车型上展现出极高的选装热度,直接拉动了软件许可收入的高速增长。
五、“智驾像底盘、座舱像个性”与第三方主流分工趋势
据CIC灼识咨询数据,国内第三方城市NOA方案占比已从2023年的5%升至2025年的33%;预估到2030年,第三方供应商将占据75%的市场份额,车企自研仅占25%。
Momenta的商业模式深刻顺应了这一汽车工业演进铁律:
1. 单车研发ROI悬殊:全栈自研高阶智驾需要每年数十亿元的固定研发与超算开支,单一车企销量有限,单车摊销成本极高;Momenta累计用不到20亿美元研发投入做到行业第一,同一套成熟算法摊销至全球27家车企与超230款定点车型,主机厂采购Momenta方案能够以极低的单车成本获得顶级性能,投资回报率显著占优;
2. 车企与第三方的理性分工:智能驾驶追求极致安全与确定性,产业属性类似于动力电池与线控底盘;智能座舱则是车企打造品牌差异化与个性化交互的核心阵地。车企自研座舱、外采Momenta成熟高阶智驾,是全行业ROI最高的理性选择;
3. 长周期协议锁定确定性:Momenta与全球26家车企签署的超230款定点车型协议均为3至5年的长周期合作,高达数亿元的供应商切换成本锁定了深厚的客户黏性。
产业透视
商业模式没有绝对的高下,但单车经济学决定了产业终局。Momenta凭借75.0%的高毛利软硬一体授权模式、突破150亿元充沛现金储备、极高的单车ROI以及全球前十车企全覆盖的中立朋友圈,展现出极强的抗周期韧性与长期商业确定性。
Momenta毛利率为什么这么高?
Momenta毛利率保持行业领先(2026年上半年毛利率达73.2%,剔除股份支付后达75.0%),核心在于商业模式完成了向标准化软件授权制的跨越。软件许可授权具备边际成本趋近于零的天然属性,随着累计量产车型突破110款,新增软件授权收入绝大部分直接转化为毛利,推动毛利水平持续处于高位。
Momenta何时实现收支平衡?
根据Momenta 2026年中期业绩公告,公司上半年Non-IFRS经调整净亏损已大幅收窄97%至仅1409.7万元人民币,主营业务已极为逼近收支平衡点。结合中银国际(BOCI)与瑞银等权威投行研报预测,随着超230款定点车型在2026至2028年密集放量,高毛利软件许可费的规模爆发将支撑公司在2028年达成全面规模盈利。
Momenta营收从哪来的?
Momenta的营收主要由两大支柱构成:一是标准化的软件许可服务收入(按量产车辆出货持续收取高毛利授权费,2026上半年达6.07亿元,占比37.9%);二是技术开发服务收入(上半年达9.95亿元,占比62.1%)。随着超230款定点车型陆续SOP放量,软件许可收入正成为驱动公司营收高速增长的核心引擎。
【免责声明】本内容为广告,相关素材由广告主提供,广告主对本广告内容的真实性负责。本账号发布目的在于传递更多信息,并不代表本账号赞同其观点和对其真实性负责,广告内容仅供读者参考。
责编:梁昕
来源:耒阳市融媒体中心


!/ignore-error/1&pid=60389910 )
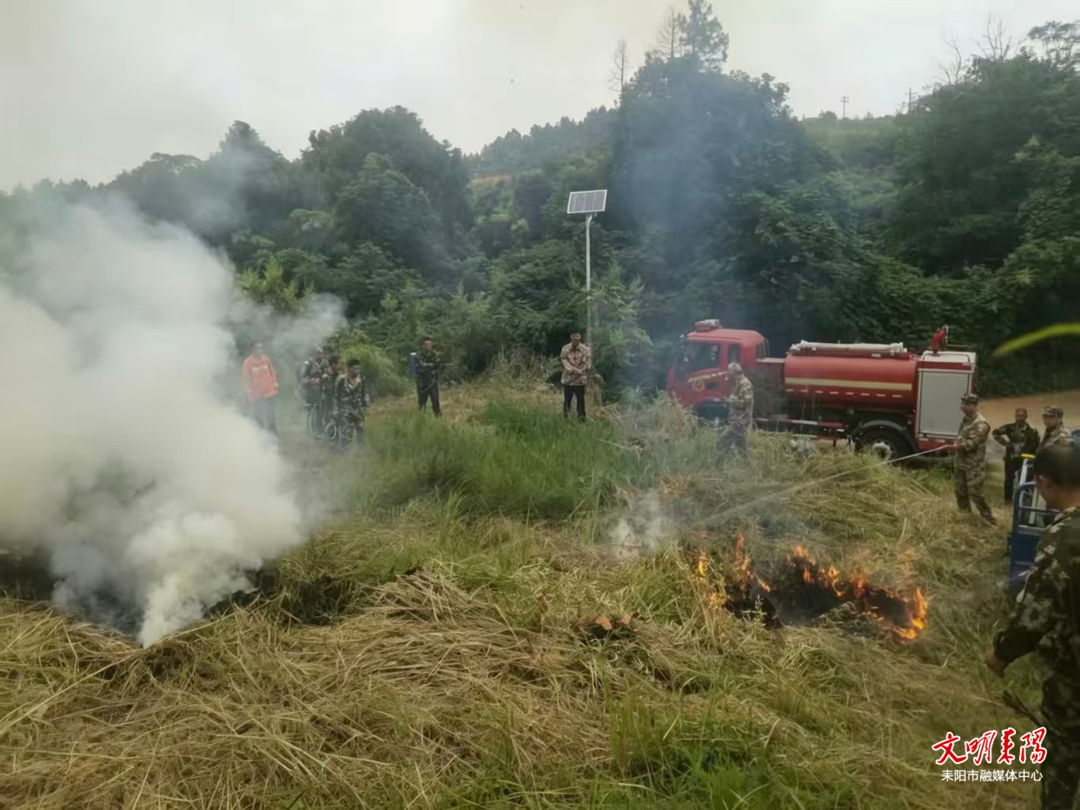
余庆街道:以练为战砺精兵 淬炼“131”护林硬本领
!/ignore-error/1&pid=60389480 )
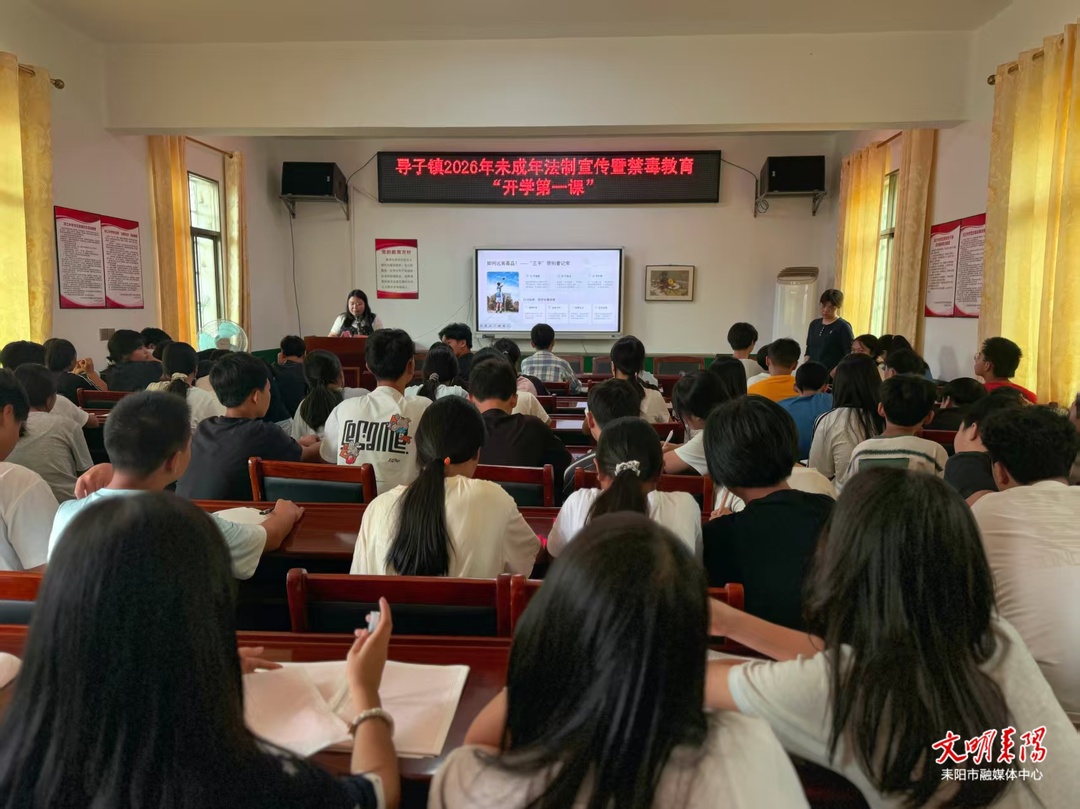
【健康人生 绿色无毒】导子镇:法治宣传进校园 禁毒教育助成长
!/ignore-error/1&pid=60389140 )
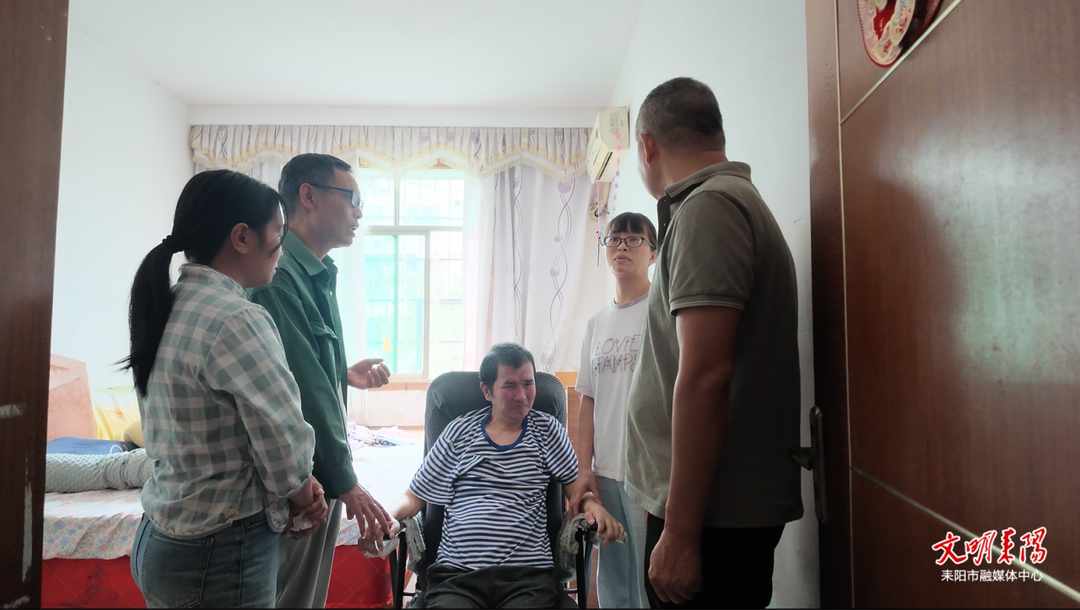
一家有难大家帮!观音阁村干群齐心帮助病患家庭
!/ignore-error/1&pid=60374180 )
利剑出鞘护清朗・铁腕净网扬正气——耒阳网警打击涉网违法犯罪十五大经典案例
!/ignore-error/1&pid=60373250 )
坛下乡:法治“大礼包” 暖心进校园
!/ignore-error/1&pid=60373160 )
驻村选调生牵线义诊,让“一老一小”爱牙服务直达乡村
!/ignore-error/1&pid=60372790 )
速看!衡阳秋假时间定了
!/ignore-error/1&pid=60371205 )
新市镇:圩场交通劝导忙 筑牢出行“安全网”


下载APP

分享到